












Tener acceso a productos financieros —como los créditos, las cuentas de ahorro, las acciones o planes de pensiones— es una manifestación de inclusión financiera. Para el Banco Mundial (BM) significa que las personas físicas y empresas de todos los segmentos de la población puedan transferir, pagar, ahorrar, y acceder a créditos y seguros de manera responsable y sostenible. Adquirir una cuenta de transacciones es el primer paso para la inclusión ya que permite, además de guardar dinero, enviar y recibir pagos, acceder a otros servicios financieros.
Por ello, contar con una política de Estado en esta materia contribuye al desarrollo de un sistema financiero estable e íntegro. Por ejemplo, a través de una mayor participación de la población se genera una base de depósitos sostenida, se reduce la dependencia a mercados financieros internacionales, se reduce la informalidad y se mejora la calidad de vida de sus habitantes al gozar de los beneficios de dichos productos y servicios.
Sin embargo, facilitar un proceso que involucre a todos también requiere de la responsabilidad de los reguladores estatales. La meta es garantizar estabilidad, integridad y protección financiera en la misma proporción. Si la regulación es muy estricta, las poblaciones más vulnerables o de baja densidad terminan siendo más perjudicadas; si, por el contrario, existe una regulación laxa, la economía del país y la estabilidad del sistema se pondrían en riesgo.

TECNOLOGÍA FINANCIERA DIGITAL
El aumento del uso de teléfonos móviles a nivel mundial ha facilitado el acceso de servicios financieros a pequeñas empresas y poblaciones difíciles de alcanzar. Algunas herramientas que propiciaron este cambio —a un costo menor y con menos riesgo— han sido los documentos de identidad digitales, que hacen más fácil abrir una cuenta; la digitalización de los pagos en efectivo; y la mayor disponibilidad de datos sobre los clientes, lo que permite diseñar productos financieros digitales de acuerdo con las necesidades de las personas no bancarizadas.
No obstante, el aumento de las TIC no ha logrado recortar las brechas digitales que se acentúan más en relación con la edad, el nivel de estudios o el género. Al menos no en el Perú, según el Reporte de Indicadores de Inclusión Financiera de los Sistemas Financiero, de Seguros y de Pensiones del 2019. En ese sentido, esto ha implicado que nos ubiquemos en el puesto 86 de 137 países con respecto al pilar de ‘Preparación Tecnológica’ del índice de competitividad del World Economic Forum.
RADIOGRAFÍA DE ACCESO
La Encuesta Nacional de Demanda de Servicios Financieros y Nivel de Cultura Financiera del país, realizado por la Superintendencia de Banca y Seguros del Perú (SBS), muestra que las oficinas son el canal de atención del sistema financiero más conocido y usado —a diferencia de los ATM y agentes— en casi todos los estratos. En ese sentido, la red de agentes a nivel nacional es menos conocida en el ámbito rural, debido a la baja penetración y la poca difusión en dicha área.
De la misma manera, las brechas digitales y la asimetría tecnológica en todo el territorio hacen que, por ejemplo, a un poblador rural le tome en promedio 1 hora 40 minutos acceder al punto de atención más cercano, cuando el promedio es 17 minutos. Y con relación al ahorro, los resultados del estudio revelan que el 66 % de la población a nivel nacional ahorra —ya sea en dinero o bienes—, pero lo hace fuera del sistema financiero. En el área rural, solo 8 % de la población que ahorra utiliza el sistema financiero.
Por otro lado, el BM también ha identificado obstáculos comunes que enfrentan los diferentes países al momento de ejecutar sus respectivas estrategias tales como llegar a las mujeres y los pobres de las zonas rurales; aumentar la capacidad y los conocimientos financieros de los ciudadanos; y asegurar que todos tengan documentos de identidad válidos. Además de idear productos financieros útiles y pertinentes, que se adapten a las necesidades de los usuarios con marcos sólidos de protección del usuario.
ENIF EN EL PERÚ
De acuerdo con las investigaciones del BM, el ritmo y el impacto de las reformas crecen cuando un país aplica una estrategia nacional de inclusión financiera. Desde el 2010, más de 55 países se han comprometido a implementar instrumentos para este fin, y más de 30 de ellos han puesto en marcha o lo están preparando.
Entre ellos, el Perú, que desde el 2015, tiene una política de Estado sobre finanzas inclusivas llamada Estrategia Nacional de Inclusión Financiera (ENIF), la cual aborda el tema en tres dimensiones: acceso, uso y calidad. La primera tiene que ver con la existencia de puntos de acceso e infraestructura y la oferta de servicios que estén al alcance de la población; la segunda con la frecuencia e intensidad de uso; y la tercera con aquellos servicios financieros que se ajustan a las necesidades de los usuarios.
En esa línea, se han logrado más avances con entornos normativos cuando se ha fomentado el desarrollo de competencias con el fin de ampliar el acceso a los servicios financieros en diferentes zonas. De la misma manera, cuando se han adoptado medidas de protección del usuario para garantizar una prestación responsable.
GRANDES AVANCES
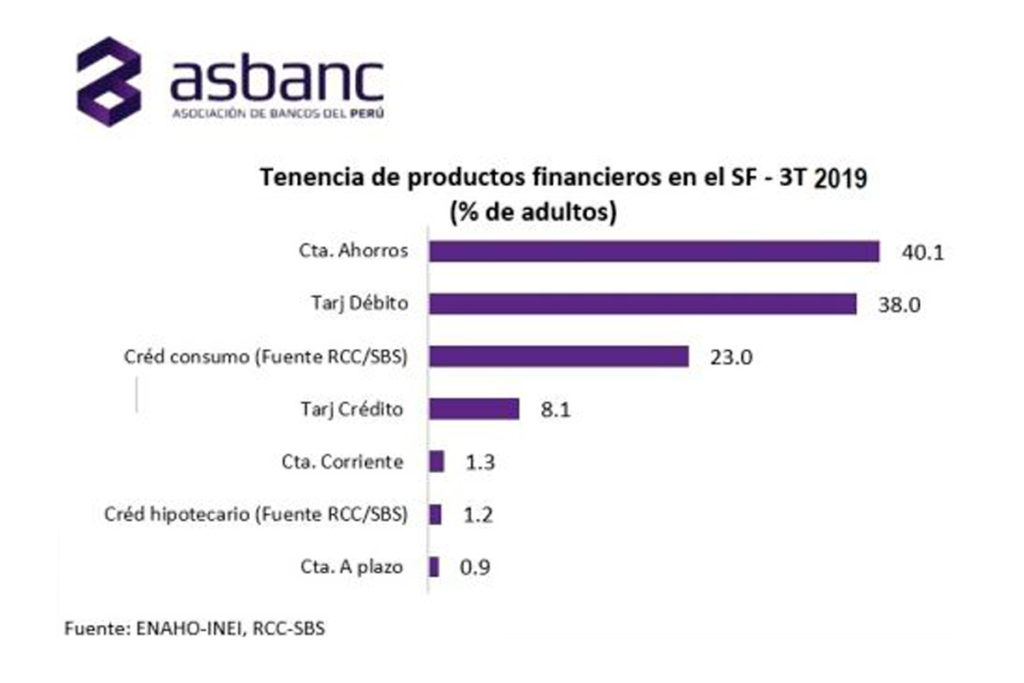
Conforme al Reporte de Indicadores de Inclusión Financiera del último semestre del año pasado, entre diciembre del 2014 y diciembre del 2019, el número de puntos de atención disponibles a nivel nacional se incrementó en 149 836. En total, este crecimiento ha permitido contar con 4622 oficinas, 9161 cajeros automáticos, 62 796 cajeros corresponsales y 100 establecimientos de operaciones básicas.
En cuanto al uso de los servicios financieros, durante los últimos cinco años se incorporaron 1. 4 millones de deudores al sistema financiero incluyendo alrededor de 745 000 micro y pequeños empresarios. Asimismo, la participación de las mujeres constituye un logro importante en la inclusión. Tal es así que, en los últimos años, se ha incrementado a 50.3 % del total de deudores y a 58.6 % de los deudores Mype.
Esta mejora en el alcance y uso de los servicios financieros está acompañada de una integración de clientes con menores ingresos. En ese sentido, las entidades microfinancieras han tenido un importante rol en este proceso ya que presentan una mayor participación en dichos segmentos. A diciembre del 2019, destinaron el 49.3 % de los créditos minoristas y captaron el 29.1 % de los depósitos a dichos segmentos; mientras que las entidades no especializadas en microfinanzas concentraron el 21.1 % de los créditos minoristas (MYPE y consumo) y 9.4 % de los depósitos en los grupos más pobres.